Angebotskalkulation im Planungsbüro: Worauf es wirklich ankommt
Auf einen Blick
Nach diesem Artikel wissen Sie, worauf es bei einer wirtschaftlich belastbaren Angebotskalkulation im Planungsbüro ankommt:
- Kostenbasis verstehen: Wie Sie Personalkosten, produktive Stunden und Gemeinkosten zu einem realistischen Break-even-Stundensatz zusammenführen.
- Risiken richtig einpreisen: Warum Marktpreise allein nicht ausreichen und welche projektbezogenen Risiken in die Kalkulation gehören.
- Aus Projekten lernen: Wie Nachkalkulation und der Vergleich von Plan- und Ist-Werten zukünftige Angebote präziser und wirtschaftlicher machen.
Ein neues Projekt, eine knappe Frist für das Angebot, und am Ende steht eine Zahl, mit der sich das Büro um einen Auftrag bewirbt. In der Praxis entsteht diese Zahl oft aus einer Mischung von Erfahrungswerten, einem Blick auf vergleichbare Projekte und einem gewissen Bauchgefühl, wie viel Zeit „realistisch“ gebraucht wird. Das funktioniert eine Weile ganz gut.
Zwischen zwei Angeboten mit demselben Verkaufspreis kann wirtschaftlich ein enormer Unterschied liegen, wenn bei einem die Kostenbasis unterschiedlich ist. Der Kern einer belastbaren Angebotskalkulation betrifft beide Fragen:
- was der Markt für eine Leistung zahlt und
- was diese Leistung im eigenen Büro tatsächlich kostet
Zwei Zahlen, die selten zusammen betrachtet werden
Jedes Büro kennt seinen Verkaufsstundensatz nach Leistungsbild und Marktumfeld. Deutlich seltener wird dieselbe Aufmerksamkeit dem internen Kosten- bzw. Break-even-Stundensatz geschenkt, also der Zahl, die zeigt, ab welchem Satz ein Projekt überhaupt wirtschaftlich wird, wenn man Personalkosten, Gemeinkosten und die nicht abrechenbare Zeit realistisch einrechnet.
Ein Büro mit 75 € Kosten pro produktiver Stunde arbeitet bei einem Verkaufssatz von 120 € mit solider Marge. Ein Büro mit 105 € Kosten arbeitet beim gleichen Verkaufssatz nahezu ohne Spielraum. Nach außen sehen beide Angebote identisch aus. Wirtschaftlich liegen dazwischen Welten.
Eine Beispielrechnung
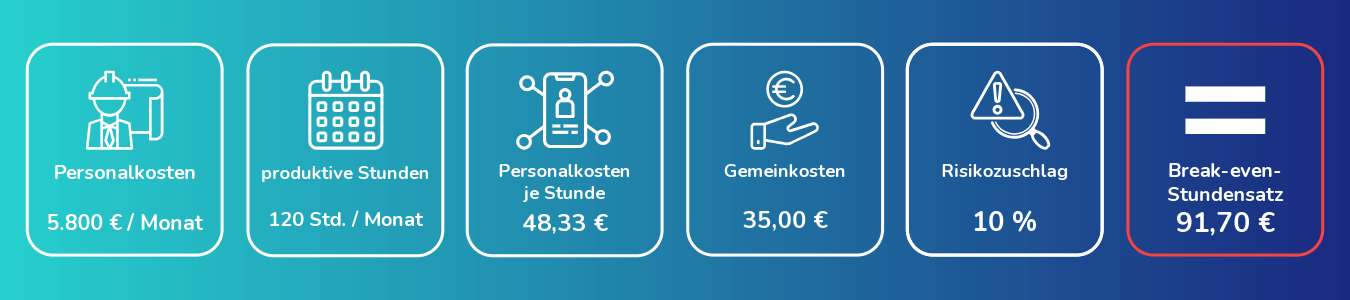
Wie schnell sich eine unklare Kostenbasis auf ein konkretes Angebot auswirkt, zeigt folgendes Beispiel für ein Fachplanungsbüro, das eine Leistungsphase mit geschätzt 180 Stunden kalkuliert:
Schritt 1 – Personalkosten pro produktiver Stunde
Ein Projektingenieur kostet das Büro inklusive Lohnnebenkosten 5.800 € im Monat. Nach Abzug von Urlaub, Krankheit, Fortbildung, Akquise und internen Abstimmungen bleiben davon realistisch rund 120 produktive Stunden im Monat.
→ 5.800 € ÷ 120 Stunden = 48,33 € Personalkosten pro Stunde
Schritt 2 – Gemeinkostenzuschlag
Miete, Software, Versicherungen und Verwaltung verursachen zusätzliche Kosten, die auf die produktiven Stunden verteilt werden müssen – hier angenommen mit 35 € pro Stunde.
→ 48,33 € + 35 € = 83,33 € Kosten pro Stunde inkl. Gemeinkosten
Schritt 3 – Risikozuschlag
Für dieses Projekt bestehen mittlere Risiken: mehrere externe Fachplaner, ein enger Zeitplan, ein noch nicht vollständig geklärter Leistungsumfang. Ein Zuschlag von 10 % ist angemessen.
→ 83,33 € × 1,10 = 91,70 € Break-even-Stundensatz
Schritt 4 – Abgleich mit dem tatsächlichen Angebot
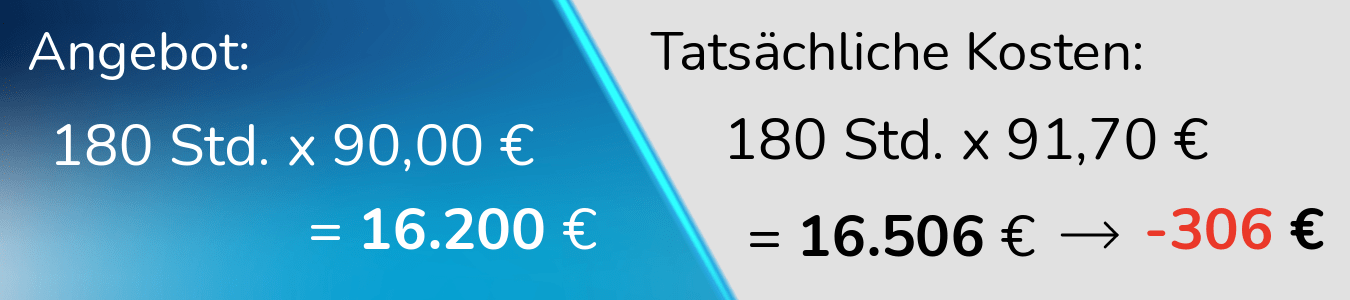
Kalkuliert wurde am Ende ein Verkaufssatz von 90 € pro Stunde – orientiert am „üblichen Marktniveau“ der Region.
| Stunden | Satz | Summe | |
| Angebotspreis | 180 | 90,00 € | 16.200 € |
| Tatsächliche Kosten (inkl. Risiko) | 180 | 91,70 € | 16.506 € |
| Kalkulatorisches Ergebnis | –306 € |
Das Projekt ist damit bereits beim Angebot kalkulatorisch defizitär. In der Praxis fällt das oft erst Monate später auf, wenn die Stunden bereits erbracht sind.
Was in der Kalkulation oft zu kurz kommt
Neben der Kostenbasis selbst gibt es drei Faktoren, die in der Praxis regelmäßig unterschätzt werden:
- Die Nachkalkulation als Rückmeldeschleife. Die verlässlichste Quelle für zukünftige Kalkulationen sind abgeschlossene Projekte. Vorausgesetzt, jemand schaut sich nach Projektende tatsächlich an, wie viel Zeit und Aufwand real, im Vergleich zur ursprünglichen Schätzung, angefallen ist. Ohne diesen Abgleich wiederholt sich derselbe Kalkulationsfehler zuverlässig im nächsten Angebot.
- Risiken, die nicht im Leistungsverzeichnis stehen. Unklare Planungsgrundlagen, viele externe Beteiligte, absehbare Abstimmungsschleifen oder ein anspruchsvolles Genehmigungsverfahren. All das erhöht den tatsächlichen Aufwand, taucht in der reinen Leistungsbeschreibung aber selten auf. Ein realistischer Risikozuschlag ist kein Misstrauen gegenüber dem eigenen Team, sondern ein Ausgleich für das, was man zum Zeitpunkt des Angebots noch nicht wissen kann.
- Vollständige Kosten statt nur Personalstunden. Projektmanagement, interne Abstimmung, Softwarekosten, und Gemeinkostenanteile gehören in die Kalkulation, werden aber häufig nur pauschal oder gar nicht mitgedacht, weil der Fokus auf den direkt sichtbaren Planungsstunden liegt.
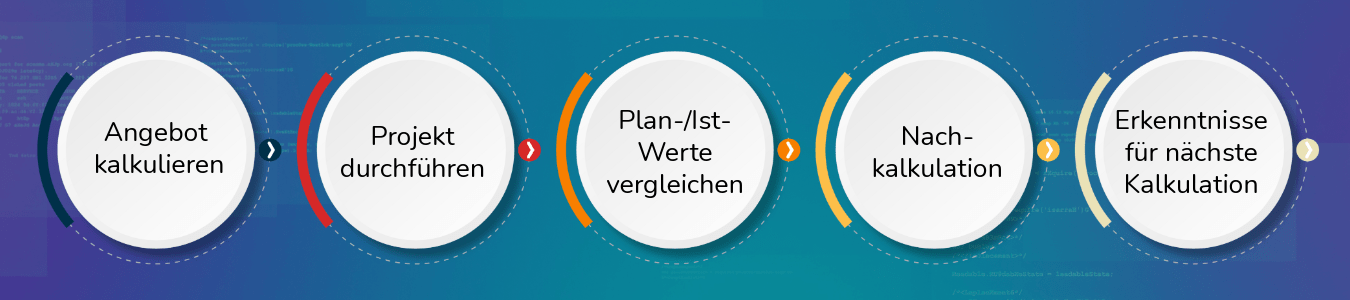
Eine Kalkulation, die nach Angebotsabgabe in der Schublade verschwindet, verliert ihren größten Nutzen.
Erst wenn die kalkulierten Stunden und Budgets während der Projektbearbeitung als Vergleichsgröße erhalten bleiben, lässt sich früh erkennen, ob ein Projekt noch im Rahmen läuft. Gleichzeitig wird die nächste Kalkulation automatisch belastbarer, sobald echte Ist-Werte zur Verfügung stehen.
Fazit
Die Angebotskalkulation entscheidet teilweise wochen bevor die eigentliche Arbeit beginnt über den wirtschaftlichen Erfolg eines Projekts. Wer seine tatsächlichen Kosten pro produktiver Stunde kennt, Risiken realistisch einpreist und aus abgeschlossenen Projekten lernt, verschafft sich einen Vorsprung, den weder der niedrigste Preis noch der größte Erfahrungsschatz allein liefern können.